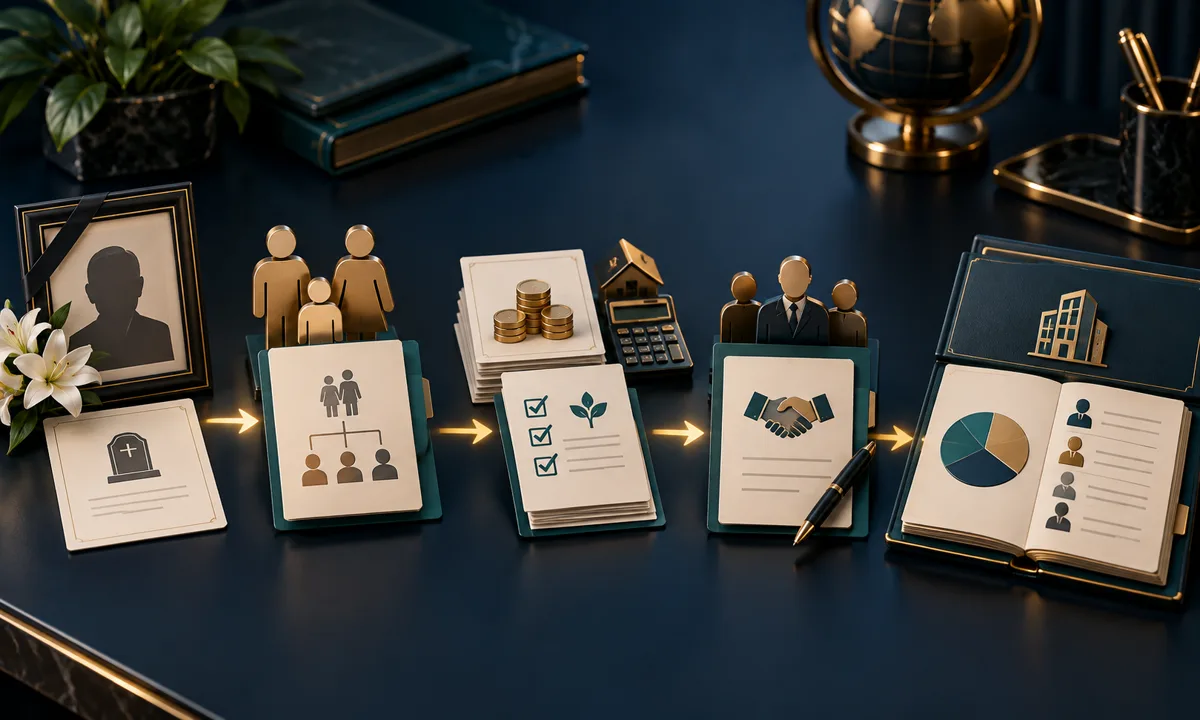
انتقال سهام متوفی با اعلام شفاهی خانواده یا امضای یک وارث انجام نمیشود. شرکت باید فوت، وراث و سهم هرکدام، دیون و وصیت مؤثر، گواهی مالیاتی، نمایندگی محجوران و شیوه تقسیم را از اسناد معتبر احراز کند و سپس دفتر سهام و تغییرات مدیریتی احتمالی را جداگانه بهروز نماید.
انتقال سهام متوفی با اعلام خانواده یا امضای یک وارث کامل نمیشود. شرکت باید فوت، فهرست وراث و سهم قانونی آنان، دیون و وصیت مؤثر، وضعیت مالیات بر ارث، نماینده قانونی محجوران و هر تقسیمنامه یا حکم معتبر را احراز کند. سپس دفتر ثبت سهام بهروز میشود؛ تغییر سمت مدیریتی متوفی نیز پروندهای جدا دارد.
فهرست مطالب
- فوت چه اثری بر مالکیت سهام دارد؟
- مدارک پایه انتقال چیست؟
- مالیات بر ارث سهام چگونه بررسی میشود؟
- چه کسانی باید امضا کنند؟
- دفتر سهام و سمت مدیریتی
- اشتباهات و پرسشهای متداول
سهام چه زمانی وارد ترکه میشود؟
مواد ۸۶۷ تا ۸۶۹ قانون مدنی تحقق ارث را به فوت مرتبط میکنند، اما استقرار مالکیت وراث را پس از ادای حقوق و دیون متعلق به ترکه میدانند. هزینه کفن، دیون و واجبات مالی و وصیت تا حدود قانونی پیش از تقسیم بررسی میشوند. بنابراین شرکت نباید صرف مراجعه نخستین عضو خانواده، سهام را یکجا به نام او ثبت کند.
گواهی انحصار وراثت هویت وراث و سهم آنان را مشخص میکند، ولی بهتنهایی تکلیف بدهی، وصیت، مالیات یا توافق تقسیم را تمام نمیکند. تاریخ فوت نیز مهم است؛ مقررات مالیاتی متوفیان قبل و بعد از ۱ فروردین ۱۳۹۵ یکسان نیست.
پرونده انتقال چه مدارکی دارد؟
- گواهی فوت و مدارک هویتی متوفی؛
- گواهی انحصار وراثت معتبر؛
- مدارک هویتی همه وراث؛
- مدرک مالکیت متوفی و آخرین صفحه مرتبط دفتر سهام؛
- اساسنامه و اطلاعات نوع، تعداد و مبلغ اسمی سهام؛
- وصیتنامه معتبر، در صورت وجود؛
- مدارک دیون یا حقوق مقدم بر تقسیم؛
- گواهی انجام تکلیف مالیات بر ارث برای سهام؛
- تقسیمنامه معتبر، صلح یا حکم دادگاه، اگر سهام میان وراث به شکل دیگری تخصیص مییابد؛
- وکالتنامه، قیمنامه یا مدرک ولایت و مجوزهای لازم برای محجور.
نسخهها باید قابل اصالتسنجی باشند. شرکت تاریخ دریافت، ارائهدهنده و تصمیم اتخاذشده را در پرونده ثبت کند و اصل مدارک را بدون رسید نزد خود نگه ندارد.
مالیات بر ارث سهام
بند ۲ ماده ۱۷ قانون مالیاتهای مستقیم سهام، سهمالشرکه و حق تقدم را در تاریخ ثبت انتقال به نام وراث مشمول مالیات بر ارث میداند. نرخ برای وراث طبقه اول بر پایه یکونیم برابر نرخهای ارجاعشده در تبصره ۱ ماده ۱۴۳ و ماده ۱۴۳ مکرر محاسبه میشود؛ طبقه وارث و نوع سهام بر نتیجه اثر دارد.
ماده ۳۴ نیز مراجع و اشخاص مربوط را پیش از اخذ گواهی پرداخت مالیات از ثبت یا تسلیم دارایی متوفی به وراث منع میکند. پس شرکت باید گواهی مرتبط با همین دارایی و همین متوفی را کنترل کند و از تعمیم قبض یک مال دیگر خودداری نماید. مبلغ و مسیر سامانه را در روز اقدام با مقررات جاری تطبیق دهید.
چه کسانی باید امضا کنند؟
اگر سهام مطابق سهمالارث میان همه وراث ثبت میشود، شرکت باید هویت و سهم هرکدام را از گواهی معتبر استخراج کند. اگر قرار است همه سهام به یک یا چند وارث برسد، رضایت و سند معتبر تمام صاحبان حق لازم است؛ امضای یکی از وراث، سهم دیگران را منتقل نمیکند.
وارث صغیر، محجور یا غایب باید از طریق نماینده قانونی معتبر اقدام کند و ممکن است برای تقسیم یا انتقال، مجوز مرجع صالح لازم باشد. وکیل نیز فقط در حدود اختیار صریح خود میتواند امضا کند. شرکت باید تاریخ اعتبار وکالت و اختیار دریافت، تقسیم یا انتقال سهام را جدا بررسی نماید.
امضای متوفی طبیعتاً ممکن نیست. انتقال قهری ارث را نباید با فروش عادی یکی دانست؛ شرکت بر پایه اسناد جانشینی، گواهی مالیاتی و تصمیم معتبر، دفتر را اصلاح میکند. اگر وراث درباره تقسیم اختلاف دارند، ثبت سهم مشاع یا انتظار برای سند و حکم روشن باید با مشاوره پرونده تعیین شود.
دفتر سهام و تغییرات مدیریتی دو موضوعاند
ثبت وراث در دفتر سهام، آنان را خودکار مدیرعامل یا عضو هیئتمدیره نمیکند. سمت شخصی متوفی با فوت پایان مییابد و رکن صالح شرکت باید طبق قانون و اساسنامه برای جایگزینی، نصاب جلسات و حق امضا اقدام کند. راهنمای اقدامات شرکت تا مشخصشدن وراث این دوره میانی را توضیح میدهد.
در دفتر، شماره و نوع سهام، مشخصات هر وارث، مستند جانشینی، تاریخ ثبت و وضعیت مبلغ اسمی درج شود. برای فهم نقش دفتر، راهنمای قرارداد و دفتر ثبت سهام را ببینید.
سهمالشرکه مسئولیت محدود
اگر دارایی متوفی سهمالشرکه شرکت با مسئولیت محدود است، ساختار مالکیت و اساسنامه را جدا بررسی کنید. مواد ۱۰۲ و ۱۰۳ قانون تجارت درباره انتقال ارادی سهمالشرکهاند و نباید بدون تحلیل به جانشینی قهری تعمیم داده شوند. ثبت تغییر شرکا، تقسیم ترکه و قالب سند ممکن است اقدام تخصصی بخواهد.
اشتباهات پرریسک
- ثبت همه سهام به نام وارث مراجعهکننده؛
- نادیدهگرفتن وارث محجور یا وصیتنامه؛
- تقسیم پیش از روشنشدن دیون ترکه؛
- اتکا به قبض مالیاتی نامرتبط؛
- یکیگرفتن مالکیت سهام با سمت مدیریتی؛
- پرداخت سود به شخص بدون احراز اختیار؛
- دستکاری دفتر بدون صورت تصمیم و مستندات.
برای کنترل پرونده از مشاوره تغییرات شرکت استفاده کنید.
جمعبندی
شرکت باید میان احراز وراث، تصفیه حقوق مقدم، مالیات، تقسیم و ثبت دفتر هماهنگی ایجاد کند. هیچ وارثی بدون اختیار نمیتواند از طرف دیگران امضا کند و ثبت سهام نیز جانشینی در مدیریت نیست. برای بررسی مدارک از فرم تماس یوتا ثبت کمک بگیرید.
منابع و تاریخ بازبینی
- قانون مدنی؛ مواد ۸۶۷ تا ۸۶۹
- قانون مالیاتهای مستقیم؛ مواد ۱۷، ۲۶ و ۳۴
- لایحه قانونی اصلاح قسمتی از قانون تجارت؛ ماده ۴۰
آخرین بازبینی: ۱۰ آبان ۱۴۰۵. سامانه، گواهی مالیاتی و وضعیت هر وارث باید در روز اقدام کنترل شود.
پرسشهای متداول
آیا امضای یک وارث برای انتقال همه سهام کافی است؟
خیر. هر وارث فقط در حدود حق یا نمایندگی معتبر خود میتواند اقدام کند؛ تخصیص سهم دیگران به سند یا حکم معتبر نیاز دارد.
آیا وراث بلافاصله حق مدیریت شرکت را میگیرند؟
خیر. مالکیت سهام و سمت مدیریتی جداست؛ تعیین مدیر یا صاحب امضا باید توسط رکن صالح انجام شود.
آیا بدون گواهی مالیات بر ارث میتوان دفتر سهام را اصلاح کرد؟
ماده ۳۴ ثبت یا تسلیم دارایی متوفی را پیش از گواهی پرداخت مالیات محدود میکند؛ پرونده باید با مقررات جاری تطبیق داده شود.
این مطلب جنبه اطلاعرسانی عمومی دارد و جایگزین بررسی تخصصی شرایط پرونده شما نیست.