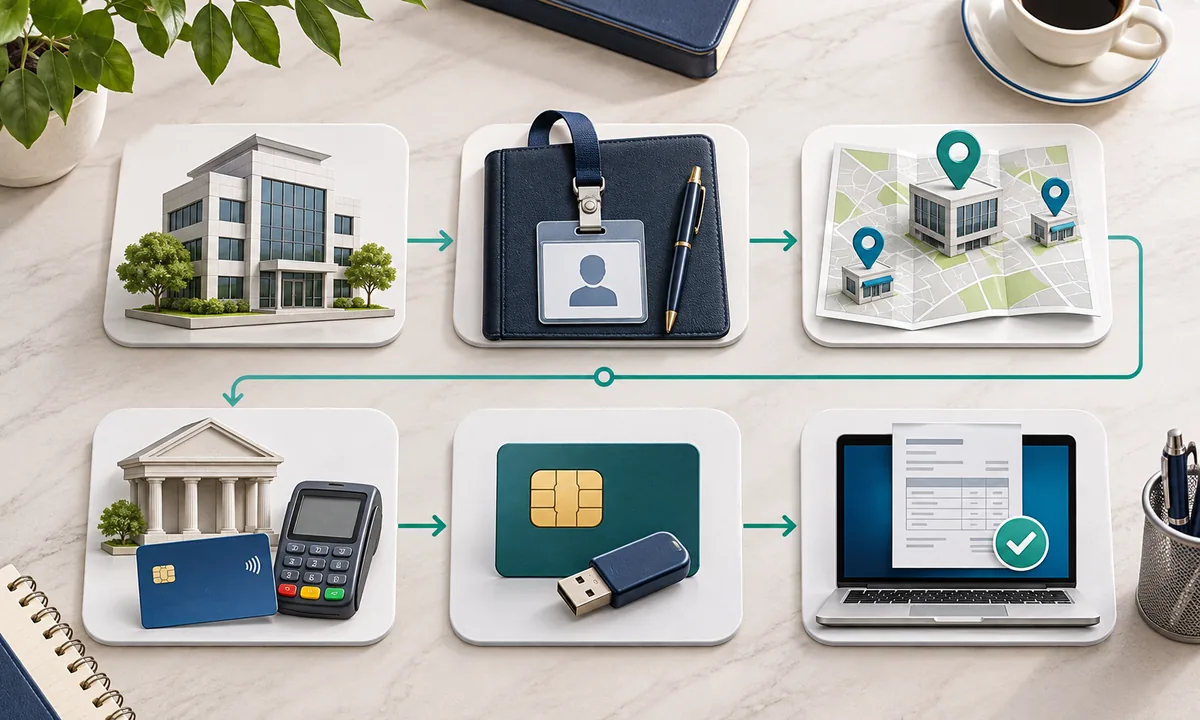
برای ثبتنام سامانه مؤدیان شرکت تازهتأسیس، اطلاعات ثبتی و نماینده مجاز، نشانی و شعب، پرونده مالیاتی، حسابها و ابزارهای پرداخت، روش صدور صورتحساب و دسترسی کاربران را پیش از ورود آماده کنید. ثبتنام مالیاتی، عضویت در کارپوشه و صدور صورتحساب سه مرحله مرتبط اما جدا هستند.
برای ثبتنام سامانه مؤدیان شرکت تازهتأسیس، ابتدا پرونده مالیاتی و دسترسی نماینده مجاز را کنترل کنید. سپس اطلاعات ثبتی، نشانی و شعب، حسابها و ابزارهای پرداخت، روش فروش، نرمافزار صدور صورتحساب و کاربران مسئول را آماده سازید. عضویت در کارپوشه، دریافت شناسههای لازم و شروع صدور صورتحساب مراحل جداگانهاند و باید پیش از اولین فروش آزمایش شوند.
فهرست مطالب
- پیشنیازهای ثبتنام
- اطلاعات هویتی و نشانی
- بانک، درگاه و روش فروش
- حافظه مالیاتی و صورتحساب
- مراحل کنترل و آزمون
- اشتباهات، چکلیست و پرسشهای متداول
قبل از ورود، پرونده مالیاتی را کنترل کنید
ثبت شرکت در اداره ثبت بهتنهایی به معنی آمادهبودن سامانه مؤدیان نیست. با شناسه ملی و دسترسی نماینده قانونی وارد درگاه ملی خدمات الکترونیک مالیاتی شوید و ببینید پرونده درآمدی شرکت ایجاد، تکمیل و به شرکت درست متصل شده است یا نه. نام، شناسه ملی، نوع شخصیت، سال مالی، فعالیت، نشانی و وضعیت ثبتنام باید با اسناد شرکت هماهنگ باشند.
اگر پرونده وجود ندارد یا ناقص است، ابتدا مراحل تشکیل پرونده مالیاتی شرکت را انجام دهید. ایجاد پرونده جدید وقتی سابقهای ناقص وجود دارد ممکن است دادههای بانک، اظهارنامه و ابلاغ را میان دو پرونده پراکنده کند. از وضعیت فعلی و نقصهای سامانه خروجی تاریخدار نگه دارید.
ثبتنام مالیاتی، ورود به کارپوشه سامانه مؤدیان و صدور صورتحساب الکترونیکی یک کار واحد نیستند. ممکن است پرونده قابل مشاهده باشد اما کارپوشه، شناسه حافظه مالیاتی یا روش ارسال صورتحساب هنوز آماده نشده باشد.
اطلاعات هویتی و نماینده مجاز
این مدارک و دادهها را کنار هم بگذارید:
- آگهی تأسیس، اساسنامه و شناسه ملی؛
- آخرین آگهی مدیران و صاحبان امضا؛
- مدرک هویتی مدیر یا نماینده و وکالتنامه، اگر اقدام با وکیل است؛
- شماره همراه و مسیر احراز هویت تحت کنترل شخص مجاز؛
- تاریخ ثبت، شروع واقعی فعالیت و پایان سال مالی؛
- شرح دقیق فعالیتها و مجوزهای لازم؛
- فهرست شعب، انبارها و محلهای فعالیت.
دسترسی را به حسابدار سابق یا کارمند بدون اختیار نسپارید. مسئولیت ارسال صورتحساب، مشاهده ابلاغ و تأیید تنظیمات باید در داخل شرکت معلوم باشد. رمز و کد یکبارمصرف نیز نباید میان افراد متعدد پخش شود. سطح دسترسی هر کاربر را متناسب با وظیفه او تعیین و هنگام قطع همکاری لغو کنید.
نشانی، شعب و اطلاعات تماس
نشانی ثبتشده، کدپستی، تلفن و محل واقعی فعالیت را با پرونده مالیاتی تطبیق دهید. اگر دفتر مرکزی، شعبه، فروشگاه یا انبار دارید، رابطه هر محل با شرکت و نوع فعالیت آن را روشن کنید. استفاده از نشانی مدیر یا حسابدار فقط برای عبور از مرحله سامانه، بعدها در ابلاغ، پرونده ارزش افزوده و بررسی فعالیت مشکل ایجاد میکند.
تغییر نشانی شرکت ممکن است علاوه بر اصلاح پرونده مالیاتی، به صورتجلسه و ثبت تغییرات نیاز داشته باشد. پیش از اصلاح یک سامانه، اثر آن را بر سایر سوابق بررسی کنید تا نشانیهای متعارض ایجاد نشود.
حسابهای بانکی و روش فروش را فهرست کنید
تمام حسابهای تجاری شرکت، کارتخوانها، درگاههای پرداخت و روشهای دریافت وجه را شناسایی کنید. موردی را که نمیشناسید بدون بررسی تأیید نکنید و ابزار متعلق به شخص مدیر را جای حساب شرکت معرفی نکنید. شماره حساب، مالک، شعبه، ابزار متصل و نوع استفاده را در یک جدول داخلی ثبت کنید.
همزمان مشخص کنید فروش چگونه انجام میشود: حضوری، قراردادی، اینترنتی، اشتراکی یا ترکیبی. نوع مشتری، کالا یا خدمت، معافیت احتمالی و اطلاعات مورد نیاز صورتحساب بر طراحی فرایند اثر دارد. درباره ارزش افزوده نیز صرفاً از نوع شرکت نتیجه نگیرید؛ فراخوان و ماهیت کالا یا خدمت باید طبق مقررات روز بررسی شود.
حافظه مالیاتی و روش صدور صورتحساب
در کارپوشه، وضعیت عضویت و شناسههای مربوط به حافظه مالیاتی را مطابق راهنمای روز سامانه بررسی کنید. شرکت باید تصمیم بگیرد صورتحساب را با نرمافزار خود، شرکت معتمد یا مسیر مجاز دیگری ارسال میکند. این انتخاب فنی است، اما مسئولیت کنترل اطلاعات همچنان با مؤدی میماند.
فهرست کالا و خدمت، شناسههای مورد نیاز، نرخ مالیاتی، واحد اندازهگیری، اطلاعات خریدار و الگوی صورتحساب را پیش از فروش واقعی آماده کنید. یک فرایند تأیید داخلی تعیین کنید تا فروش، حسابداری و مدیر مالی بدانند چه کسی صورتحساب را صادر، کنترل، اصلاح یا ابطال میکند. راهنمای کد اقتصادی، پرونده و دفاتر ارتباط این اجزا را توضیح میدهد.
قبل از اولین فروش، مسیر را آزمایش کنید
- اطلاعات پرونده و کارپوشه را با اسناد شرکت تطبیق دهید.
- کاربران و حدود دسترسی را ثبت کنید.
- حسابها و ابزارهای پرداخت را کنترل کنید.
- روش صدور و ارسال را در محیط یا مسیر آزمایشی موجود بررسی کنید.
- یک سناریوی فروش، اصلاح، برگشت و ابطال را تمرین کنید.
- رسید ارسال و وضعیت پذیرش را بایگانی کنید.
- تطبیق روزانه فروش، بانک و صورتحساب را مسئولیتگذاری کنید.
عنوان منوها و فرایند فنی ممکن است تغییر کند؛ در روز اقدام راهنمای داخل درگاه و اطلاعیه رسمی را ملاک قرار دهید. برای طراحی دسترسی و تغییرات لازم میتوانید از مشاوره تغییرات شرکت استفاده کنید.
اشتباهات پرریسک
- فرض اینکه ثبت شرکت، عضویت سامانه مؤدیان را کامل کرده است؛
- استفاده از پرونده یا شناسه شرکت دیگر؛
- ثبت نشانی، فعالیت یا شعبه غیرواقعی؛
- اتصال حساب یا درگاه شخصی مدیر؛
- شروع فروش پیش از آمادهکردن مسیر صورتحساب؛
- سپردن دسترسی اصلی به فرد بدون اختیار و قرارداد؛
- ندیدن خطای ارسال و اکتفا به فشردن دکمه ثبت؛
- اعلام نرخ، معافیت یا مهلت بدون بررسی مقررات روز.
جمعبندی
ثبتنام امن سامانه مؤدیان یک زنجیره است: پرونده مالیاتی درست، نماینده مجاز، نشانی و شعب واقعی، بانک و روش فروش مشخص، تنظیم حافظه مالیاتی و آزمون صدور صورتحساب. پیش از اولین معامله، مسئولیت هر مرحله و روش نگهداری رسیدها را مکتوب کنید. برای بررسی مدارک از فرم تماس یوتا ثبت استفاده کنید.
منابع و تاریخ بازبینی
- درگاه ملی خدمات الکترونیک سازمان امور مالیاتی
- قانون پایانههای فروشگاهی و سامانه مؤدیان
- قانون مالیاتهای مستقیم
آخرین بازبینی: ۱۳ آبان ۱۴۰۵. منوها، شناسهها، مشمولیت و مهلتها باید در روز اقدام از سامانه و اطلاعیه رسمی کنترل شوند.
پرسشهای متداول
آیا با تشکیل پرونده مالیاتی، سامانه مؤدیان هم کامل میشود؟
خیر. پرونده مالیاتی پیشنیاز مهمی است، اما کارپوشه، حافظه مالیاتی، روش ارسال و کنترل صورتحساب مراحل جدا دارند.
شرکت بدون فروش هم باید کارپوشه را بررسی کند؟
بله؛ وضعیت پرونده، دسترسی و مشمولیت باید بررسی شود. نبود فروش بهتنهایی همه تکالیف هویتی و دورهای را حذف نمیکند.
شناسه حافظه مالیاتی را حسابدار شخصی دریافت کند؟
دسترسی و مسئولیت باید تحت کنترل شرکت و نماینده مجاز باشد؛ همکاری فنی حسابدار نباید مالکیت و کنترل دسترسی را مبهم کند.
این مطلب جنبه اطلاعرسانی عمومی دارد و جایگزین بررسی تخصصی شرایط پرونده شما نیست.