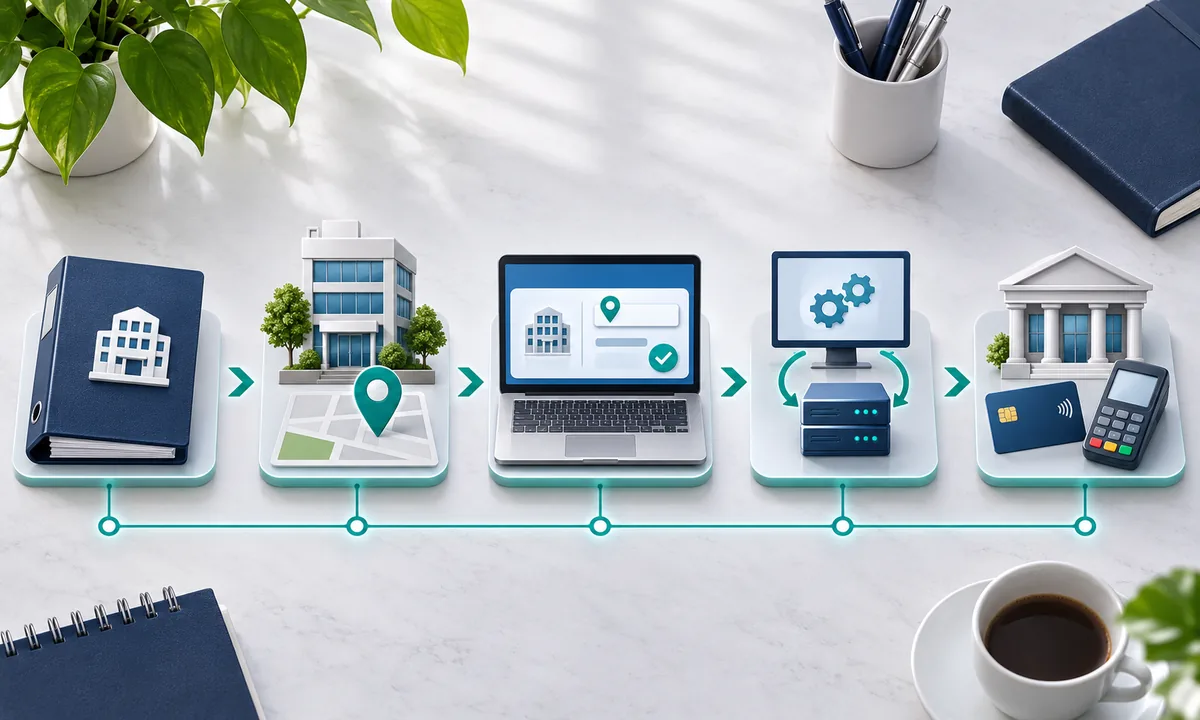
پس از تغییر آدرس شرکت، ابتدا مصوبه و تغییر ثبتی را قطعی کنید؛ سپس نشانی و کدپستی را در پرونده مالیاتی اصلاح و اثر آن را بر کارپوشه مؤدیان، شعب، ارزش افزوده، حسابها و ابزارهای پرداخت کنترل نمایید. اصلاح پراکنده سامانهها پیش از ثبت رسمی میتواند مغایرت تازه ایجاد کند.
بعد از تغییر آدرس شرکت، نخست صورتجلسه و تغییر ثبتی را نهایی کنید و نشانی دقیق و کدپستی قابل احراز داشته باشید. سپس پرونده مالیاتی را اصلاح کنید و بعد، کارپوشه سامانه مؤدیان، شعب، ارزش افزوده، بانک و ابزارهای پرداخت را با داده جدید تطبیق دهید. هر مرحله باید رسید داشته باشد؛ ویرایش پراکنده پیش از ثبت رسمی، مغایرت را بیشتر میکند.
فهرست مطالب
- چرا ترتیب اصلاح مهم است؟
- مرحله اول: ثبت رسمی و کدپستی
- مرحله دوم: پرونده مالیاتی
- مرحله سوم: سامانه مؤدیان و شعب
- بانک، قراردادها و مجوزها
- چکلیست، ریسکها و FAQ
چرا نباید از پرونده مالیاتی شروع کنیم؟
نشانی شرکت فقط یک فیلد تماس نیست؛ اقامتگاه قانونی، واحد مالیاتی، محل فعالیت و دریافت ابلاغها به آن مرتبط میشوند. اگر ابتدا یک سامانه را با آدرس جدید و سامانه دیگر را با نشانی قدیم نگه دارید، احراز محل، دسترسی نماینده و تطبیق پرونده دشوار میشود. بنابراین سند مبنا باید پیش از اصلاح زنجیره مشخص باشد.
اگر تغییر هنوز ثبت نشده، راهنمای تغییر آدرس شرکت و کدپستی را ببینید. مرجع صالح، نصاب جلسه و متن صورتجلسه به نوع شرکت و اساسنامه وابسته است. تاریخ ساختگی یا اعلام نشانیای که شرکت واقعاً در آن مستقر نیست، راهحل امنی برای عبور از کنترل سامانه نیست.
مرحله اول: تغییر ثبتی را قطعی کنید
صورتجلسه باید نشانی کامل، کدپستی، واحد و طبقه را بدون ابهام بیان کند. درخواست را از مسیر رسمی ثبت شرکتها پیگیری کنید و پس از پذیرش، آگهی تغییرات و نسخه نهایی صورتجلسه را بایگانی نمایید. وضعیت شرکت، مدیران و حق امضا را همزمان کنترل کنید؛ بانک و اداره مالیاتی ممکن است آخرین آگهی صاحبان امضا را نیز بخواهند.
کدپستی را با محل واقعی تطبیق دهید. اگر نشانی و کدپستی در پایگاههای رسمی یا سند محل همخوان نیست، ابتدا مغایرت کدپستی و نشانی را برطرف کنید. اجارهنامه، سند مالکیت یا مدرک استقرار باید همان مکانی را نشان دهد که شرکت معرفی میکند.
مرحله دوم: پرونده مالیاتی را اصلاح کنید
با دسترسی نماینده مجاز وارد درگاه ملی خدمات الکترونیک مالیاتی شوید. پرونده درآمدی شرکت، نشانی، کدپستی، واحد مالیاتی، وضعیت ثبتنام و فهرست شعب یا محلهای فعالیت را بررسی کنید. نام گزینهها و مدارک قابل قبول ممکن است تغییر کند؛ راهنمای روز سامانه و نقص نمایشدادهشده را ملاک قرار دهید.
پیش از ثبت، این بسته را آماده کنید:
- آگهی تغییر آدرس و صورتجلسه پذیرفتهشده؛
- نشانی کامل و کدپستی احرازشده؛
- مدرک ارتباط شرکت با محل؛
- آخرین آگهی مدیران و صاحبان امضا؛
- شناسه ملی و اطلاعات تماس شرکت؛
- فهرست شعب، انبار یا محل فعالیت مرتبط.
پس از ویرایش، رسید یا خروجی تاریخدار بگیرید و دوباره صفحه وضعیت ثبتنام را کنترل کنید. تغییر آدرس نباید ناخواسته پرونده دوم بسازد. اگر پرونده ناقص یا چندگانه است، از راهنمای تشکیل پرونده مالیاتی شرکت استفاده کنید.
مرحله سوم: کارپوشه مؤدیان و محلهای فعالیت
بعد از تثبیت پرونده، کارپوشه سامانه مؤدیان را بازبینی کنید. ارتباط پرونده، شعب، حافظههای مالیاتی، ابزارهای پرداخت و روش صدور صورتحساب باید با ساختار واقعی فعالیت هماهنگ باشد. تغییر دفتر مرکزی لزوماً به معنی حذف شعبه یا جابهجایی انبار نیست؛ هر محل را با نقش واقعی آن ثبت کنید.
اگر هنوز مسیر عضویت و صدور صورتحساب کامل نشده، راهنمای ثبتنام سامانه مؤدیان شرکت را بخوانید. یک صورتحساب آزمایشی یا کنترل فرایند داخلی انجام دهید تا نشانی قدیم در قالب فروش، سربرگ یا فایل خروجی باقی نمانده باشد.
بانک، پرداخت، بیمه، قرارداد و مجوزها
بعد از هماهنگی داده ثبتی و مالیاتی، بانکها و ارائهدهندگان خدمات پرداخت را با آگهی جدید و مدارک صاحبان امضا مطلع کنید. نشانی مکاتبات، پرونده پذیرندگی، دستگاه کارتخوان، درگاه اینترنتی و حساب تجاری را کنترل نمایید. حساب را نبندید یا ابزار تازه نسازید مگر آنکه واقعاً لازم باشد؛ هدف، اصلاح سابقه موجود است.
سپس فهرست ذینفعان بیرونی را مرور کنید: سازمان تأمین اجتماعی و کارگاه، مجوز صنفی یا تخصصی، گمرک، قراردادهای جاری، بیمهنامهها، تأمینکنندگان، مشتریان و پروندههای قضایی. تغییر نشانی ممکن است شیوه ابلاغ یا حوزه رسیدگی را تحت تأثیر قرار دهد، اما نتیجه هر پرونده باید جدا بررسی شود.
ترتیب پیشنهادی اقدام
- احراز نشانی و کدپستی واقعی؛
- تصویب و ثبت تغییر آدرس شرکت؛
- دریافت آگهی و کنترل مدیران و حق امضا؛
- اصلاح پرونده مالیاتی و نگهداری رسید؛
- کنترل کارپوشه مؤدیان، شعب و حافظهها؛
- اصلاح بانک، کارتخوان و درگاه پرداخت؛
- اطلاع به بیمه، مجوزها و طرفهای قرارداد؛
- کنترل سربرگ، وبسایت، فاکتور و بایگانی داخلی.
برای هماهنگکردن صورتجلسه و پروندهها میتوانید از مشاوره تغییرات شرکت کمک بگیرید.
اشتباهات پرریسک
- اصلاح پرونده مالیاتی پیش از قطعیشدن تغییر ثبتی؛
- استفاده از کدپستی مدیر یا حسابدار بهجای محل واقعی؛
- ساخت پرونده مالیاتی دوم؛
- حذف اشتباه شعبه یا انبار فعال؛
- باقیماندن آدرس قدیم در صورتحساب و درگاه پرداخت؛
- ندیدن ابلاغهای صادرشده در دوره انتقال؛
- اعلام یک تاریخ یا مهلت ثابت بدون بررسی پیام سامانه.
جمعبندی
بعد از تغییر آدرس، یک سند مبنا و یک جدول پیگیری بسازید. ثبت شرکت و کدپستی باید قبل از پرونده مالیاتی تثبیت شوند؛ سپس سامانه مؤدیان، بانک، بیمه، مجوز و قراردادها اصلاح شوند. برای بررسی مدارک و ترتیب پرونده خود از فرم تماس یوتا ثبت استفاده کنید.
منابع و تاریخ بازبینی
- درگاه ملی خدمات الکترونیک سازمان امور مالیاتی
- درگاه یکپارچه خدمات الکترونیکی سازمان ثبت اسناد و املاک
- سامانه نشانی استاندارد و کدپستی شرکت ملی پست
آخرین بازبینی: ۱۵ آبان ۱۴۰۵. مسیر منوها، مدارک و اثر تغییر حوزه مالیاتی باید در روز اقدام کنترل شود.
پرسشهای متداول
آیا قبل از انتشار آگهی تغییرات میتوان آدرس مالیاتی را عوض کرد؟
بهتر است سند ثبتی مبنا قطعی باشد؛ وگرنه احتمال مغایرت میان پرونده مالیاتی، ثبت شرکت و مدارک محل افزایش مییابد.
تغییر آدرس، پرونده مالیاتی جدید میخواهد؟
معمولاً هدف اصلاح همان پرونده است، نه ساخت سابقه موازی. وضعیت واحد مالیاتی و پیام سامانه باید در پرونده موجود پیگیری شود.
آیا تغییر دفتر مرکزی، شعبه را هم تغییر میدهد؟
نه لزوماً. دفتر مرکزی، شعبه، انبار و محل فعالیت نقشهای جدا دارند و هرکدام باید مطابق واقعیت بررسی شوند.
این مطلب جنبه اطلاعرسانی عمومی دارد و جایگزین بررسی تخصصی شرایط پرونده شما نیست.