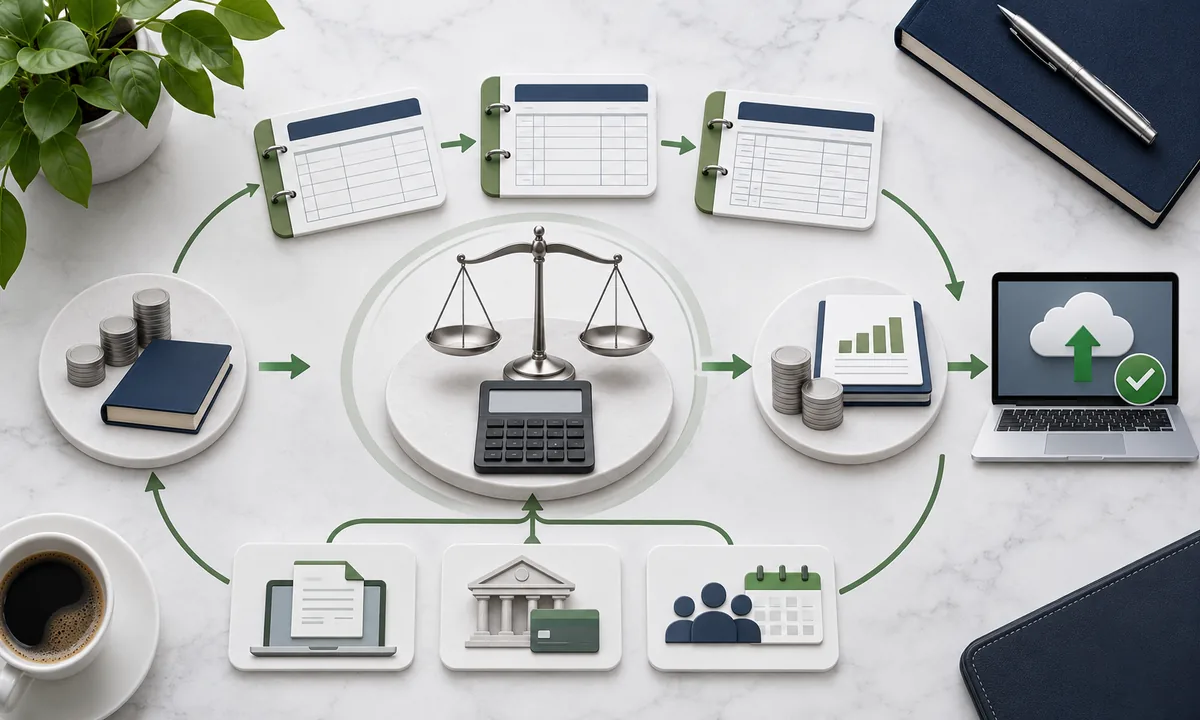
برای دفاتر قانونی یک تاریخ ثابت و همیشگی وجود ندارد؛ باید ثبت یا پلمب دفتر، ثبت رویدادها، بارگذاری دورهای دفتر تجاری الکترونیکی و اظهارنامه پایان سال را جدا دید. مهلت هر دوره را از سامانه و اطلاعیه رسمی همان سال کنترل کنید و تطبیق دفتر با بانک، صورتحساب و اسناد را عقب نیندازید.
برای دفاتر قانونی شرکت یک مهلت واحد وجود ندارد. ثبت یا آمادهسازی دفتر، ثبت منظم رویدادها، بارگذاری دورهای دفتر تجاری الکترونیکی و تسلیم اظهارنامه پایان سال چهار موضوع جدا هستند. شرکت باید تقویم همان سال مالی را از سامانه و اطلاعیه رسمی کنترل کند و اطلاعات دفتر را پیش از هر بارگذاری با بانک، صورتحساب، حقوق و اسناد منبع تطبیق دهد.
فهرست مطالب
- دفتر قانونی امروز چه معنایی دارد؟
- چهار مهلت متفاوت
- برنامه ماهانه و دورهای
- خطاهای مؤثر در رسیدگی
- پیامدها و روش اصلاح
- چکلیست و پرسشهای متداول
دفتر قانونی را با اظهارنامه اشتباه نگیرید
مبنای سنتی دفاتر تجاری در مواد ۶ تا ۱۳ قانون تجارت آمده و قواعد نگهداری اسناد و دفاتر مالیاتی نیز به ماده ۹۵ قانون مالیاتهای مستقیم و آییننامه اجرایی آن مرتبط است. با حرکت به دفتر تجاری الکترونیکی، شکل انجام کار تغییر کرده، اما نیاز به ثبت منظم، قابل ردگیری و متکی به سند از بین نرفته است.
اظهارنامه، خلاصه و نتیجه دوره مالی است؛ دفتر، مسیر رسیدن به ارقام آن را نشان میدهد. بارگذاری فایل در سامانه نیز بهتنهایی کیفیت ثبتها را تضمین نمیکند. اگر فروش، بانک، حقوق، دارایی و صورتحساب با دفتر سازگار نباشند، وجود رسید بارگذاری پاسخ همه پرسشهای رسیدگی نیست.
چهار زمان را جدا روی تقویم بنویسید
۱. آمادهسازی یا ثبت دفتر
پیش از شروع ثبتهای دوره، وضعیت دفتر و مسیر الکترونیکی مربوط به سال مالی را بررسی کنید. شرکت تازهتأسیس باید تاریخ ثبت، آغاز فعالیت و سال مالی اساسنامه را دقیق بداند. فرض نکنید سال مالی همه شرکتها پایان اسفند است.
۲. ثبت روزانه و منظم رویدادها
رویداد را در زمان مناسب و با سند منبع ثبت کنید. انباشتن چند ماه اطلاعات و بازسازی عجولانه در پایان سال، احتمال تاریخ نادرست، شماره تکراری، حساب اشتباه و گمشدن ارتباط با قرارداد را بالا میبرد. یک بسته کنترل ماهانه برای بانک، فروش، خرید، حقوق، مالیات، دارایی و معاملات با اشخاص وابسته داشته باشید.
۳. بارگذاری دورهای دفتر الکترونیکی
برنامه بارگذاری میتواند بر اساس سال مالی و اطلاعیههای سازمان امور مالیاتی تغییر کند. بنابراین یک تاریخ ثابت را از مقاله قدیمی یا پیام شبکه اجتماعی کپی نکنید. در درگاه ملی خدمات الکترونیک مالیاتی و سامانه مربوط، دوره فعال، قالب فایل، نسخه راهنما، مهلت و وضعیت پذیرش را همان روز کنترل کنید.
۴. اظهارنامه و اسناد پایان سال
ماده ۱۱۰ قانون مالیاتهای مستقیم برای اشخاص حقوقی، تسلیم اظهارنامه و صورتهای مالی متکی به دفاتر و اسناد را حداکثر تا چهار ماه پس از سال مالی مقرر میکند. این مهلت جای برنامه ثبت و بارگذاری دفتر را نمیگیرد؛ کار پایان سال باید بر اطلاعاتی بنا شود که طی دوره کنترل شده است.
یک برنامه عملی برای شرکت بسازید
در ابتدای سال، مسئول دفتر، جانشین او، نرمافزار، محل اسناد و تقویم بارگذاری را مشخص کنید. هر ماه این کنترلها را انجام دهید:
- مانده بانک با صورتحساب و اقلام باز تطبیق شود؛
- فروش با صورتحسابهای الکترونیکی و وجوه دریافتی مقایسه شود؛
- خرید و هزینه به قرارداد، فاکتور و مدرک پرداخت متصل باشد؛
- حقوق با لیست بیمه، مالیات حقوق و پرداخت کارکنان هماهنگ باشد؛
- دارایی ثابت، استهلاک، موجودی و تنخواه کنترل شود؛
- مانده شرکا و اشخاص وابسته ماهیت و مستند روشن داشته باشد؛
- ثبت اصلاحی با دلیل، تأیید و ردپای تغییر نگهداری شود.
پیش از بارگذاری، نسخه فایل، جمع بدهکار و بستانکار، بازه تاریخ و مانده ابتدا و انتها را با گزارش نرمافزار تطبیق دهید. رسید ارسال کافی نیست؛ وضعیت پذیرش یا خطای پردازش را هم پیگیری و بایگانی کنید.
کدام خطاها پرریسکترند؟
- ثبت دیرهنگام یا غیرترتیبی بدون توضیح قابل قبول؛
- جاافتادن سند یا ثبت دوباره یک رویداد؛
- برابرینداشتن جمع بدهکار و بستانکار؛
- انتقال نادرست مانده اختتامیه به افتتاحیه سال بعد؛
- مغایرت فروش دفتر با سامانه مؤدیان، بانک یا قرارداد؛
- حساب شخصی مدیر در میان حسابهای شرکت بدون تفکیک ماهیت؛
- ثبت هزینه بدون فاکتور، قرارداد یا مدرک پرداخت؛
- تغییر یا حذف ثبت بدون ردپای اصلاح؛
- استفاده از فایل یا دوره اشتباه هنگام بارگذاری؛
- نگهدارینکردن اسناد منبع و نسخه نهایی فایل.
راهنمای کد اقتصادی، پرونده مالیاتی و دفاتر جایگاه دفتر را در میان تکالیف پس از ثبت توضیح میدهد. برای شرکت بدون فروش نیز تکالیفی وجود دارد که با نداشتن درآمد حذف نمیشوند.
پیامد خطا همیشه یکسان و خودکار نیست
اثر خطا به نوع تخلف، اهمیت مبلغ، تکرار، اسناد پشتیبان و مقررات دوره بستگی دارد. مغایرت میتواند رسیدگی را دشوار کند، پذیرش هزینه یا درآمد گزارششده را زیر سؤال ببرد، نیاز به توضیح و اصلاح ایجاد کند یا حسب مورد به جریمه و محرومیت از مشوق منجر شود. نباید بدون دیدن پرونده گفت هر اشتباه حتماً به «رد دفاتر» یا مالیات مشخصی منتهی میشود.
اگر خطا کشف شد، آن را پنهان یا با حذف بیردپا اصلاح نکنید. گزارش مغایرت بسازید: ثبت اولیه، سند منبع، اثر مبلغی، علت، ثبت اصلاحی، تأیید مسئول و فایل جایگزین. سپس امکان اصلاح در سامانه و اثر آن بر صورتحساب، اظهارنامه یا گزارشهای دیگر را بر اساس مقررات همان دوره بررسی کنید.
چکلیست پیش از بارگذاری
- سال مالی و بازه فایل درست است.
- قالب و نسخه مورد قبول سامانه استفاده شده است.
- مانده افتتاحیه با سال قبل تطبیق دارد.
- بانک، فروش، خرید، حقوق و دارایی کنترل شدهاند.
- جمعها متوازن و ثبت تکراری یا جاافتاده بررسی شده است.
- اسناد منبع و گزارش تطبیق بایگانیاند.
- فایل نهایی، هش یا نسخه و تأیید مسئول نگهداری میشود.
- رسید و نتیجه پردازش سامانه ذخیره شده است.
برای بازبینی فرایند و مسئولیتها میتوانید از مشاوره تغییرات شرکت کمک بگیرید.
جمعبندی
مدیریت دفاتر قانونی با یادآوری یک تاریخ حل نمیشود. تقویم ثبت، بارگذاری و اظهارنامه را جدا کنید؛ هر ماه تطبیق انجام دهید و مهلت همان دوره را از منبع رسمی بخوانید. دفتر منظم و مستند، امکان توضیح ارقام را در رسیدگی حفظ میکند. برای ارزیابی وضعیت شرکت از فرم تماس یوتا ثبت استفاده کنید.
منابع و تاریخ بازبینی
- قانون تجارت؛ مواد مربوط به دفاتر تجاری
- قانون مالیاتهای مستقیم؛ مواد ۹۵ و ۱۱۰
- درگاه ملی خدمات الکترونیک سازمان امور مالیاتی
آخرین بازبینی: ۱۳ آبان ۱۴۰۵. قالب، دوره و مهلت بارگذاری دفتر الکترونیکی باید در روز اقدام از سامانه و اطلاعیه رسمی کنترل شود.
پرسشهای متداول
آیا مهلت دفاتر قانونی همیشه پایان سال است؟
خیر. آمادهسازی دفتر، ثبت رویدادها، بارگذاری دورهای و اظهارنامه زمانهای متفاوت دارند و برنامه جاری سامانه باید بررسی شود.
رسید بارگذاری یعنی دفتر حتماً پذیرفته شده است؟
خیر. نتیجه پردازش، خطاهای فایل و سازگاری اطلاعات با اسناد و سایر سامانهها نیز باید کنترل شود.
اشتباه دفتر را حذف کنیم و دوباره ثبت کنیم؟
اصلاح باید ردپای روشن، سند منبع و تأیید داشته باشد. روش اصلاح و امکان ارسال جایگزین به مقررات و وضعیت همان دوره وابسته است.
این مطلب جنبه اطلاعرسانی عمومی دارد و جایگزین بررسی تخصصی شرایط پرونده شما نیست.