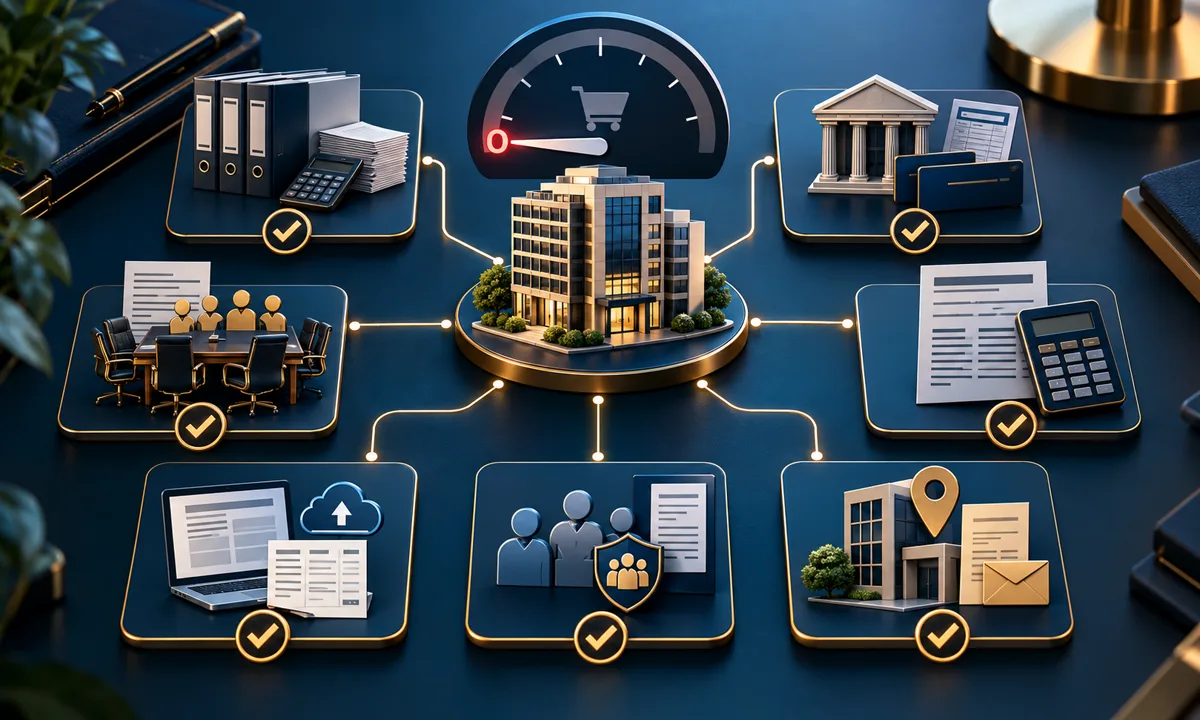
شرکت تازهثبتشده حتی اگر هیچ فروشی نداشته باشد، شخصیت حقوقی فعال دارد و باید رویدادهای مالی را ثبت، حسابهای سالانه و مجمع را آماده، اظهارنامه مالیاتی را در مهلت قانونی ارسال و وضعیت سامانه مؤدیان، کارکنان، نشانی، مجوزها و ابلاغها را متناسب با واقعیت پیگیری کند.
نداشتن فروش، شخصیت حقوقی یا تکالیف شرکت تازهثبتشده را متوقف نمیکند. سرمایه، هزینه تأسیس، کارمزد بانکی، اجاره و خریدها باید ثبت شوند؛ مدیران باید حسابهای سالانه و مجمع را آماده کنند و شخص حقوقی اظهارنامه مالیاتی را در مهلت قانونی بدهد. سامانه مؤدیان، بیمه، مجوزها و نشانی نیز بر اساس وضعیت واقعی بررسی میشوند.
فهرست مطالب
- «بدون فروش» دقیقاً یعنی چه؟
- حسابداری و دفاتر چه وضعی دارند؟
- صورتهای مالی و مجمع سالانه
- اظهارنامه مالیاتی و سامانه مؤدیان
- کارکنان، بیمه و تکالیف اداری
- توقف فعالیت یا انحلال؟
- چکلیست و پرسشهای متداول
بدون فروش با بدون رویداد مالی یکی نیست
شرکت از زمان ثبت، شخص حقوقی است. واریز سرمایه، هزینه روزنامه رسمی، حقالزحمه، اجاره، خرید تجهیزات، کارمزد بانکی، وام شریک یا بازپرداخت هزینه همگی رویداد مالیاند؛ حتی وقتی فاکتور فروش صفر است. بنابراین عبارت «فعالیت نداشتیم» باید با حساب بانکی، قراردادها، داراییها و اسناد شرکت سازگار باشد.
ثبت یک اظهارنامه کاملاً خالی بدون تطبیق با واقعیت خطرناک است. اگر شرکت هزینه یا دارایی داشته، گزارش صفر مطلق تصویر درستی نمیدهد. از سوی دیگر برای نشاندادن فعالیت نباید فروش، فاکتور یا لیست حقوق ساختگی ایجاد کرد. معیار، واقعیت مستند است.
ثبت حسابداری و نگهداری اسناد
شرکت باید از آغاز، اسناد سرمایه و هزینهها را جمعآوری و ثبت کند؛ صورتحساب بانکی، قرارداد اجاره، فاکتور خرید، رسید پرداخت و مصوبات مدیران باید قابل ردیابی باشند. تکلیف دفاتر و شکل نگهداری اطلاعات را مطابق مقررات سال و وضعیت مؤدی کنترل کنید. راهنمای کد اقتصادی، پرونده مالیاتی و دفاتر مسیر پایه پس از ثبت را توضیح میدهد.
بستن حسابها در پایان سال نیز لازم است. نبود فروش ممکن است نتیجه را زیان یا سکون نشان دهد، اما مانع تهیه ترازنامه و صورت سود و زیان نیست. مانده سرمایه، بانک، بدهی به مؤسسان و هزینههای تأسیس باید با اسناد هماهنگ باشند.
صورتهای مالی، گزارش مدیران و مجمع
ماده ۲۳۲ لایحه قانونی اصلاح قسمتی از قانون تجارت هیئتمدیره شرکت سهامی را مکلف میکند پس از پایان سال مالی، صورت دارایی و دیون، ترازنامه، حساب عملکرد و حساب سود و زیان را همراه گزارش وضعیت و فعالیت شرکت تنظیم کند. عبارت «هیچ فروشی نداشتیم» جای این بسته سالانه را نمیگیرد.
حسابها باید در مجمع عمومی عادی سالانه مطرح شوند و بازرس نیز در شرکت سهامی گزارش خود را ارائه کند. دعوت، نصاب، صورتجلسه و ثبت تصمیمهای لازم را طبق نوع شرکت و اساسنامه انجام دهید. اگر مدیر یا بازرس نیاز به تمدید یا جایگزینی دارد، آن را به نبود فروش موکول نکنید.
اظهارنامه شخص حقوقی حذف نمیشود
ماده ۱۱۰ قانون مالیاتهای مستقیم اشخاص حقوقی را مکلف میکند اظهارنامه، ترازنامه و حساب سود و زیان متکی به دفاتر و اسناد را حداکثر تا چهار ماه پس از سال مالیاتی تسلیم کنند و اطلاعات هویتی شرکا یا سهامداران و سهم آنان را اعلام نمایند. پس نبود درآمد، اصل تسلیم اظهارنامه را حذف نمیکند.
اظهارنامه بدون فروش باید بازتابدهنده واقعیت باشد: فروش صفر، اما سرمایه، هزینه، دارایی یا بدهیِ واقعاً موجود در جای درست درج شود. تأخیر، سفیدگذاشتن پرونده یا اتکا به تصور «مالیات نداریم پس اظهارنامه نمیخواهیم» میتواند شرکت را از امتیازها محروم و در معرض جریمه قرار دهد.
سال مالی اساسنامه را با دوره مالیاتی و تاریخ ثبت تطبیق دهید. نخستین دوره ممکن است کوتاهتر از دوازده ماه باشد، ولی مهلت چهارماهه از پایان همان سال مالی محاسبه میشود.
سامانه مؤدیان و مالیات بر ارزش افزوده
وضعیت عضویت، فراخوان و تکالیف سامانه مؤدیان باید در روز اقدام بررسی شود. شرکت مشمول، حتی در دوره بدون فروش، نباید پرونده را رها کند؛ تنظیمات حافظه مالیاتی، ابزار صدور صورتحساب و گزارش دوره باید با وضعیت واقعی هماهنگ باشد. اگر فروش رخ داد، صورتحساب را از همان ابتدا در مسیر صحیح صادر کنید.
مالیات بر ارزش افزوده برای همه شرکتها با یک حکم ساده قابل بیان نیست؛ نوع کالا یا خدمت، فراخوان، معافیت و وضعیت ثبتنام اثر دارد. اظهار یا گزارش صفر فقط زمانی درست است که واقعاً معامله مشمولی وجود نداشته باشد. مبلغ، دوره و تکلیف جاری را از درگاههای رسمی روز کنترل کنید.
کارکنان، حقوق و بیمه
اگر شرکت کارمند، مدیر موظف با پرداخت یا رابطه کاری دارد، نبود فروش تکلیف حقوق، مالیات حقوق و بیمه را خودکار حذف نمیکند. قرارداد، حضور، پرداخت و پوشش بیمه باید با واقعیت سازگار باشند. اگر هیچ کارمند و پرداخت حقوقی وجود ندارد، لیست ساختگی «صفر» نفرستید؛ ابتدا بررسی کنید آیا برای کارگاه یا پرونده ایجادشده، تکلیف اعلام عدم کارکرد وجود دارد.
برداشت مؤسس از حساب شرکت را نیز حقوق یا هزینه فرض نکنید. ماهیت آن باید با مصوبه و سند روشن باشد؛ ممکن است بازپرداخت هزینه، بدهی به شریک، حقوق یا برداشت غیرمجاز تلقی شود.
نشانی، مجوز، ابلاغ و اطلاعات شرکت
نشانی ثبتی، کدپستی و اطلاعات تماس باید معتبر بمانند. ابلاغهای مالیاتی و ثبتی را منظم کنترل کنید؛ ندیدن پیام، مهلت را همیشه متوقف نمیکند. تغییر نشانی، مدیران، سرمایه یا موضوع فعالیت باید از مسیر رکن صالح و ثبت تغییرات انجام شود. مجوزهای فعالیت نیز ممکن است تمدید، گزارش یا حفظ شرایط بخواهند، حتی اگر فروش شروع نشده باشد.
برای اصلاح اطلاعات از مشاوره تغییرات شرکت استفاده کنید.
عدم فعالیت با انحلال فرق دارد
اعلام عدم فعالیت در پرونده مالیاتی، شرکت را منحل نمیکند. تا وقتی انحلال و تصفیه قانونی انجام نشده، شخصیت حقوقی، مدیران، نشانی و بسیاری از تکالیف باقیاند. اگر کسبوکار قرار نیست شروع شود، هزینه و ریسک ادامه شرکت را با انحلال مقایسه کنید؛ رهاکردن حساب بانکی و ابلاغها راه پایان شرکت نیست.
چکلیست شرکت بدون فروش
- حساب بانکی و همه رویدادهای سرمایه و هزینه را ثبت کنید.
- اسناد و دفاتر را مطابق مقررات دوره نگه دارید.
- در پایان سال صورتهای مالی و گزارش مدیران را آماده کنید.
- مجمع سالانه و گزارش بازرس را طبق نوع شرکت برگزار کنید.
- اظهارنامه ماده ۱۱۰ را حداکثر چهار ماه پس از سال مالی بدهید.
- وضعیت سامانه مؤدیان و ارزش افزوده را روزآمد کنترل کنید.
- تکالیف حقوق و بیمه را بر مبنای رابطه کاری واقعی انجام دهید.
- نشانی، مجوزها و ابلاغها را رها نکنید.
اشتباهات پرریسک
- یکیگرفتن فروش صفر با نبود تکلیف؛
- ارسال اظهارنامه خالی برخلاف گردش واقعی؛
- ساخت فاکتور یا لیست حقوق صوری؛
- استفاده شخصی از حساب شرکت؛
- برگزارنکردن مجمع و تمدیدنکردن ارکان؛
- نادیدهگرفتن ابلاغهای سامانهای؛
- تصور انحلال خودکار شرکت غیرفعال.
جمعبندی
فروش صفر فقط نتیجه تجاری یک دوره است و تکالیف شخصیت حقوقی را پاک نمیکند. پرونده سالم از ثبت درست رویدادها، حسابهای سالانه، اظهارنامه بهموقع و کنترل وضعیت واقعی سامانهها ساخته میشود. برای تنظیم برنامه اقدام از فرم تماس یوتا ثبت کمک بگیرید.
منابع و تاریخ بازبینی
- قانون مالیاتهای مستقیم؛ ماده ۱۱۰
- لایحه قانونی اصلاح قسمتی از قانون تجارت؛ ماده ۲۳۲ و مقررات مجمع عادی
آخرین بازبینی: ۱۱ آبان ۱۴۰۵. وضعیت سامانه مؤدیان، ارزش افزوده، بیمه و مجوز باید در روز اقدام و متناسب با پرونده کنترل شود.
پرسشهای متداول
شرکت بدون فروش هم باید اظهارنامه مالیاتی بدهد؟
بله. ماده ۱۱۰ اصل تسلیم اظهارنامه، ترازنامه و حساب سود و زیان شخص حقوقی را تا چهار ماه پس از سال مالی مقرر کرده است.
اگر هیچ کارمندی نداریم باید لیست حقوق صفر بفرستیم؟
نباید اطلاعات ساختگی فرستاد. وضعیت پرونده کارگاه و تکلیف اعلام عدم کارکرد را بررسی کنید؛ وجود رابطه کاری یا پرداخت واقعی تعیینکننده است.
اعلام عدم فعالیت باعث انحلال شرکت میشود؟
خیر. انحلال و تصفیه تشریفات مستقل دارند و تا انجام آنها، شخصیت حقوقی و بسیاری از تکالیف شرکت باقی میمانند.
این مطلب جنبه اطلاعرسانی عمومی دارد و جایگزین بررسی تخصصی شرایط پرونده شما نیست.