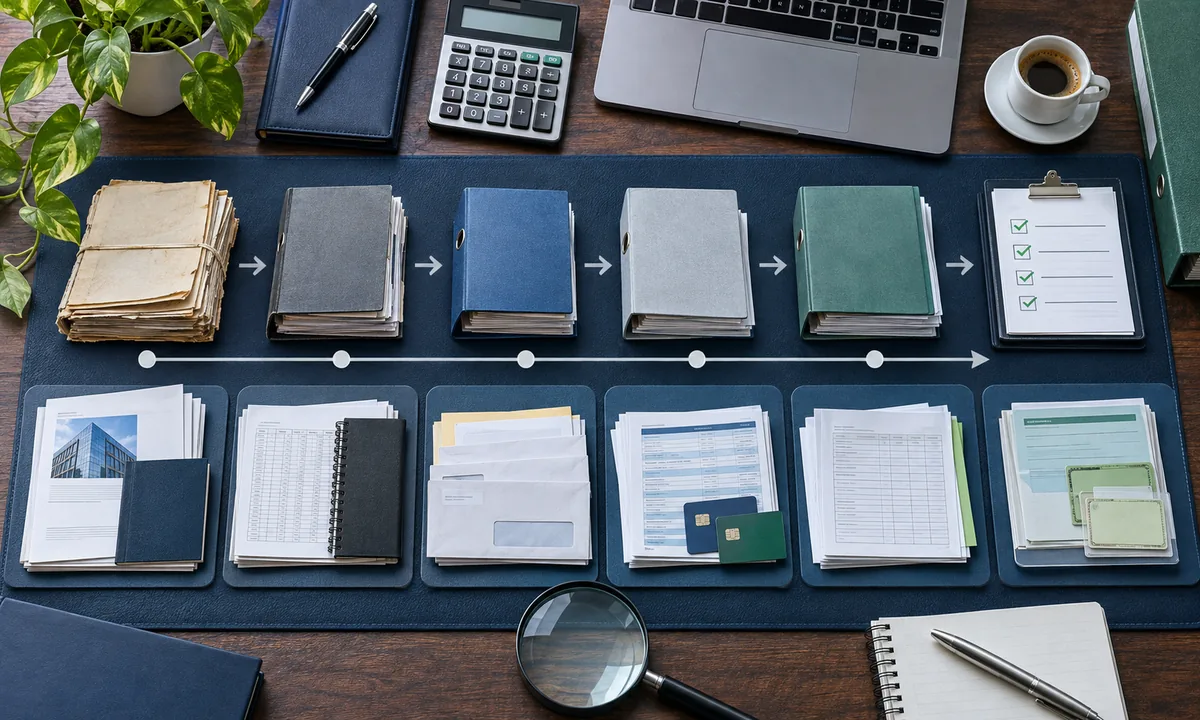
برای احیای سوابق شرکت غیرفعال، ابتدا وضعیت ثبتی، مدیران و نشانی را تثبیت کنید؛ سپس هر سال را جداگانه از نظر حساب بانکی، اسناد مالی، اظهارنامهها، ابلاغها، بیمه و مجوزها بازسازی نمایید. پیش از ارسال هر گزارش عقبافتاده، فاصله میان واقعیت و دادههای سامانهها باید روشن شود.
برای مرتبکردن شرکت چند سال غیرفعال، از ارسال فوری اظهارنامه یا صورتجلسه شروع نکنید. ابتدا وضعیت ثبتی، مدیران، نشانی و دسترسیهای سامانهای را تثبیت کنید؛ سپس برای هر سال، گردش بانکی، قراردادها، هزینهها، اظهارنامهها، ابلاغها، حقوق و بیمه و مجوزها را جدا بازسازی کنید. نتیجه باید نشان دهد کدام تکلیف انجام شده، عقب افتاده یا واقعاً موضوع نداشته است.
فهرست مطالب
- غیرفعالبودن دقیقاً چه معنایی دارد؟
- نقطه شروع: عکس وضعیت امروز
- پرونده را چگونه سالبهسال بازسازی کنیم؟
- سوابق مالیاتی و ابلاغها
- وضعیت ثبتی، مدیران و مجوزها
- اولویتبندی اصلاحات و چکلیست
اول تعریف کنید «غیرفعال» یعنی چه
فروش نداشتن با نداشتن هیچ رویداد مالی یکسان نیست. ممکن است شرکت درآمد نداشته اما حساب بانکی، اجاره، هزینه نگهداری، وام شریک، دارایی، کارمند، درگاه پرداخت یا قرارداد نیمهتمام داشته باشد. هرکدام میتواند اثری حسابداری، مالیاتی یا بیمهای ایجاد کند. راهنمای تکالیف شرکت بدون فروش این تفاوت را توضیح میدهد.
اعلام عدم فعالیت نیز شرکت را منحل نمیکند. شخصیت حقوقی تا انحلال و تصفیه قانونی باقی است و ارکان، نشانی، ابلاغها و تکالیف دورهای ممکن است ادامه داشته باشند. اگر قصد بازگشت ندارید، مقایسه انحلال و غیرفعالماندن را پیش از صرف هزینه برای احیا ببینید.
از عکس وضعیت امروز شروع کنید
یک برگه کنترل با این ستونها بسازید: موضوع، وضعیت ثبتشده، وضعیت واقعی، سال مربوط، سند موجود، کسری و اقدام بعدی. سپس آخرین آگهی تأسیس و تغییرات، اساسنامه، شناسه ملی، مدیران و صاحبان امضا، نشانی و کدپستی، پروندههای مالیاتی، حسابهای بانکی، مجوزها و وضعیت بیمه را روی آن ثبت کنید.
این مرحله مانع از آن میشود که برای مدیری که سمتش پایان یافته دسترسی بگیرید، نشانی قدیمی را در پرونده جدید تکرار کنید یا حساب بانکی فراموششده را نادیده بگیرید. از همه سامانهها خروجی تاریخدار بگیرید؛ تصویر امروز جای سابقه سالهای قبل را نمیگیرد، اما نقطه اتکای بازسازی است.
هر سال را یک پرونده مستقل ببینید
برای هر سال مالی پوشهای جدا بسازید و این موارد را در آن قرار دهید:
- صورتحساب تمام بانکها و ابزارهای پرداخت؛
- فاکتورها، قراردادها، اجاره و هزینههای اداری؛
- سرمایه، وام یا پرداختهای شرکا و مدیران؛
- فهرست داراییها و بدهیها در ابتدا و پایان سال؛
- اظهارنامه عملکرد، ارزش افزوده و گزارشهای ارسالشده، اگر مشمول بوده؛
- لیست حقوق و بیمه یا دلیل مستند نبود رابطه کاری؛
- دعوت و صورتجلسه مجمع، گزارش مدیران و بازرس؛
- ابلاغیهها، برگها، اعتراضها و رسید پرداخت؛
- مجوزهای معتبر، منقضی یا تعلیقشده.
از جدیدترین سال شروع نکنید اگر مانده افتتاحیه آن به سال قبل وابسته است. زنجیره حسابها باید از قدیمیترین دوره ناقص به جلو حرکت کند. با این حال، مهلت اعتراض یا پاسخ به ابلاغ جاری را فدای بازسازی تاریخی نکنید؛ کار فوری و کار ریشهای میتوانند موازی پیش بروند.
سوابق مالیاتی را از سامانه و اسناد تطبیق دهید
در درگاه ملی خدمات الکترونیک مالیاتی وجود پرونده، وضعیت ثبتنام، ابلاغهای الکترونیکی، بدهی، اظهارنامهها و دسترسی نماینده را بررسی کنید. فقط به گفته حسابدار سابق یا پیامکهای قدیمی اکتفا نکنید. اگر پروندهای نیست یا به شناسه و نشانی دیگری متصل شده، ابتدا مغایرت هویتی را حل کنید.
ماده ۱۱۰ قانون مالیاتهای مستقیم اشخاص حقوقی را مکلف به تسلیم اظهارنامه، ترازنامه و حساب سود و زیان متکی به دفاتر و اسناد تا چهار ماه پس از سال مالی میکند. ماده ۱۹۲ نیز برای عدم تسلیم اظهارنامه اشخاص حقوقی جریمهای غیرقابلبخشش مقرر کرده است. بنابراین وعده «همه سالها را صفر میزنیم» راهحل امنی نیست؛ هر دوره باید بر پایه واقعیت همان سال بررسی شود.
ابتدا جدولی از سال، اظهارنامه، رسید، مالیات تشخیصی یا قطعی، ابلاغ و مهلت بسازید. سپس با مشاور مالیاتی تعیین کنید کدام اقدام هنوز از طریق سامانه ممکن است، کدام نیاز به اداره مالیاتی دارد و درباره کدام ابلاغ باید فوراً اعتراض یا پرداخت انجام شود. مبلغ و بخشودگی احتمالی را بدون مشاهده پرونده قطعی اعلام نکنید.
وضعیت ثبتی و ارکان را مرتب کنید
پایان مدت مدیران به معنای ناپدیدشدن شرکت نیست، اما اقدام جدید با صاحبان امضای نامعتبر مشکل میسازد. آخرین آگهی را با اساسنامه، دفتر سهام یا فهرست شرکا و وضعیت واقعی اعضا تطبیق دهید. تغییر مدیر، نشانی، سرمایه یا موضوع باید توسط رکن صالح و با رعایت نصاب ثبت شود.
برای شرکت سهامی، ماده ۲۳۲ لایحه قانونی اصلاح قسمتی از قانون تجارت تهیه حسابهای سالانه و گزارش وضعیت و فعالیت شرکت را بر عهده هیئتمدیره گذاشته است. نبود فعالیت تجاری، سابقه سالانه را بیمعنا نمیکند. صورتجلسه عقبافتاده را با تاریخ ساختگی تنظیم نکنید؛ جلسه امروز باید درباره وضعیت و اسناد واقعی تصمیم بگیرد.
نشانی ثبتی، کدپستی، ایمیل و تلفن را نیز کنترل کنید. برگشت نامه یا ندیدن ابلاغ الکترونیکی همیشه مهلت را متوقف نمیکند. مجوزها ممکن است منقضی شده باشند و احیا یا شروع دوباره فعالیت بدون تمدید آنها مجاز نباشد.
اولویت اصلاحات را چگونه بچینیم؟
- ابلاغ و مهلت جاری، توقیف یا بدهی اجرایی؛
- دسترسی قانونی مدیر یا نماینده به سامانهها و بانک؛
- اصلاح هویت، نشانی و پروندههای اشتباه؛
- بازسازی بانک، اسناد و ماندهها از قدیمیترین سال؛
- تعیین تکلیف اظهارنامهها و گزارشهای عقبافتاده؛
- برگزاری جلسات واقعی و ثبت تغییرات لازم؛
- تصمیم نهایی برای احیای فعالیت یا انحلال.
یک اقدام عجولانه میتواند داده تازهای بسازد که با سابقه واقعی تعارض دارد. پیش از ارسال، نسخه پیشنویس، مستند هر عدد و تأیید مسئول شرکت را نگه دارید. برای طراحی مسیر از مشاوره تغییرات شرکت کمک بگیرید.
اشتباهات پرریسک
- ثبت عدم فعالیت بدون بررسی گردش بانک و قراردادها؛
- ارسال چند اظهارنامه یکسان و صفر؛
- ساخت صورتجلسه یا فاکتور با تاریخ گذشته؛
- ندیدن ابلاغ به دلیل نشانی یا دسترسی قدیمی؛
- مخلوطکردن هزینه شخصی مدیر با هزینه شرکت؛
- اصلاح ثبتی پیش از تعیین صاحبان حق و امضا؛
- شروع دوباره فروش پیش از کنترل مجوز و سامانه مؤدیان.
جمعبندی
مرتبکردن سوابق شرکت غیرفعال پروژهای سالبهسال است، نه یک فرم عدم فعالیت. ابتدا وضعیت امروز را مستند کنید، سپس واقعیت هر دوره را از بانک و اسناد بسازید و اقدامات فوری را از اصلاحات ریشهای جدا نگه دارید. برای ارزیابی مدارک از فرم تماس یوتا ثبت استفاده کنید.
منابع و تاریخ بازبینی
- قانون مالیاتهای مستقیم؛ مواد ۱۱۰ و ۱۹۲
- لایحه قانونی اصلاح قسمتی از قانون تجارت؛ ماده ۲۳۲
- درگاه ملی خدمات الکترونیک سازمان امور مالیاتی
آخرین بازبینی: ۱۲ آبان ۱۴۰۵. وضعیت سامانه، ابلاغ و مهلت هر دوره باید در روز اقدام کنترل شود.
پرسشهای متداول
آیا برای همه سالهای غیرفعال میتوان اظهارنامه صفر فرستاد؟
فقط اگر واقعیت و اسناد هر سال چنین وضعی را تأیید کند. سرمایه، بانک، هزینه، دارایی یا قرارداد میتواند گزارش صفر مطلق را نادرست کند.
از قدیمیترین سال شروع کنیم یا آخرین ابلاغ؟
برای بازسازی ماندهها از قدیمیترین دوره ناقص شروع کنید، اما پاسخ به ابلاغ یا مهلت جاری را همزمان و فوری انجام دهید.
غیرفعالبودن چندساله شرکت را خودکار منحل میکند؟
خیر. انحلال و تصفیه تشریفات جدا دارند و تا آن زمان شخصیت حقوقی و بخشی از تکالیف باقی میماند.
این مطلب جنبه اطلاعرسانی عمومی دارد و جایگزین بررسی تخصصی شرایط پرونده شما نیست.